مقاله ویدئویی
مقاله ویدئویی
خواندن مقالهسیستم مالی شرکت مجموعهای از فعالیتهای بههمپیوسته در فروش، خرید، تولید، انبار، خزانهداری، حسابداری و مدیریت است. در این مقاله بررسی میکنیم چرا نگاه یکپارچه به سیستم مالی برای شناسایی ریشه مشکلات، کنترل جریان نقدی، افزایش دقت گزارشها و بهبود تصمیمگیری مدیریتی ضروری است.
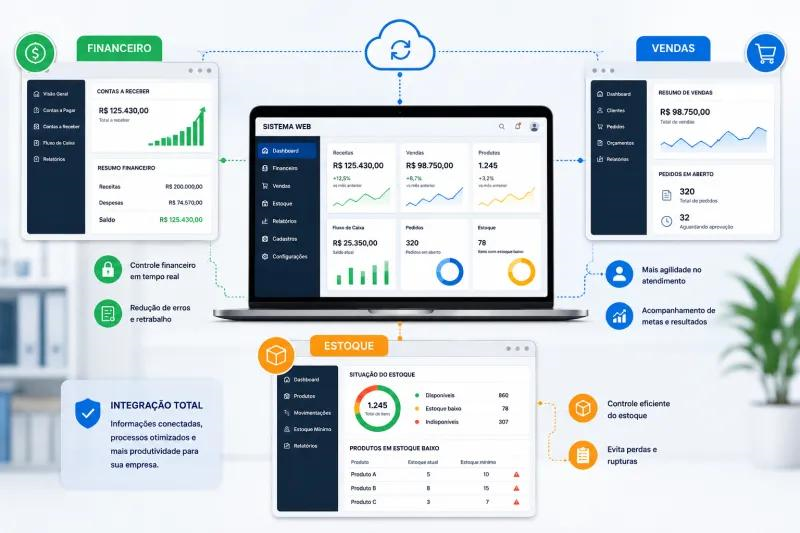
تصور کنید مدیر یک شرکت تولیدی هستید. واحد فروش از افزایش سفارشها خبر میدهد، واحد تولید برای پاسخگویی به تقاضا مواد اولیه بیشتری خریداری میکند، انبار از افزایش موجودی کالاهای آماده و نیمهساخته خبر میدهد و واحد حسابداری نیز رشد درآمد شرکت را در گزارشهای مالی ثبت میکند.
در ظاهر، فعالیت شرکت رو به رشد است. اما در پایان ماه، مدیر مالی با واقعیت دیگری روبهرو میشود: نقدینگی کاهش یافته، پرداخت به تأمینکنندگان دشوار شده و بخشی از مطالبات مشتریان هنوز وصول نشده است.
چرا چنین اتفاقی میافتد؟
ممکن است هر واحد سازمانی وظایف خود را بهدرستی انجام داده باشد؛ فروش سفارش گرفته، خرید مواد اولیه را تأمین کرده، تولید فعالیت خود را افزایش داده و حسابداری اسناد را ثبت کرده است. مشکل زمانی آشکار میشود که ارتباط میان این فعالیتها بررسی نشده باشد.
افزایش فروش لزوماً به معنای افزایش وجه نقد نیست. خرید بیشتر مواد اولیه لزوماً به افزایش سود منجر نمیشود. رشد موجودی کالا ممکن است سرمایه شرکت را برای مدت طولانی درگیر کند. همچنین، تصمیمی که از دید یک واحد عملیاتی منطقی است، میتواند فشار مالی قابلتوجهی به کل شرکت وارد کند.
این همان دلیلی است که نشان میدهد سیستم مالی را نباید مجموعهای از حسابها و واحدهای مستقل دید؛ بلکه باید آن را یک سیستم بههمپیوسته در نظر گرفت که عملکرد هر بخش بر بخشهای دیگر اثر میگذارد.
در این مقاله بررسی میکنیم سیستم مالی یکپارچه چه مفهومی دارد، ارتباط اجزای آن چگونه شکل میگیرد، نگاه جزیرهای چه مشکلاتی ایجاد میکند و مدیران چگونه میتوانند با رویکردی یکپارچه، کنترل مالی و کیفیت تصمیمگیری را بهبود دهند.
وقتی از سیستم مالی صحبت میکنیم، بسیاری از افراد به نرمافزار حسابداری، ثبت اسناد، تهیه ترازنامه و صورت سود و زیان فکر میکنند. این موارد بخش مهمی از سیستم مالی هستند، اما تمام آن را تشکیل نمیدهند.
سیستم مالی یک شرکت مجموعهای از فرایندها، اطلاعات، افراد، ابزارها و کنترلهایی است که به شناسایی رویدادهای اقتصادی، ثبت و گزارش اطلاعات مالی، مدیریت منابع نقدی، کنترل هزینهها و پشتیبانی از تصمیمگیری کمک میکنند.
این سیستم میتواند فعالیتهای زیر را در بر بگیرد:
فروش و مدیریت مطالبات مشتریان؛
خرید و مدیریت بدهی به تأمینکنندگان؛
تولید و محاسبه بهای تمامشده؛
انبار و کنترل موجودی مواد و کالا؛
خزانهداری و مدیریت دریافتها و پرداختها؛
حسابداری مالی و تهیه صورتهای مالی؛
بودجهبندی و کنترل انحرافات؛
تحلیل مالی و گزارشگری مدیریتی؛
کنترل داخلی و مدیریت ریسکهای مالی.
نکته مهم این است که این فعالیتها فقط در کنار یکدیگر قرار ندارند؛ بلکه میان آنها روابط علّی و اطلاعاتی وجود دارد.
برای مثال، شرایط فروش اعتباری بر مطالبات اثر میگذارد، مطالبات بر زمان دریافت وجه نقد تأثیر دارد، وضعیت نقدینگی بر توان پرداخت به تأمینکنندگان اثر میگذارد و شرایط خرید و تأمین مواد اولیه نیز میتواند بر استمرار تولید و سودآوری شرکت تأثیر بگذارد.
بنابراین، شناخت سیستم مالی بدون شناخت ارتباط این فعالیتها کامل نیست.
یکپارچگی سیستم مالی به این معناست که اطلاعات، فرایندها و تصمیمهای مالی به شکلی هماهنگ مدیریت شوند تا شرکت بتواند تصویری منسجم از وضعیت واقعی خود به دست آورد.
این مفهوم لزوماً به معنای استفاده از یک نرمافزار واحد نیست. ممکن است یک شرکت چند نرمافزار تخصصی برای حسابداری، فروش، انبار و حقوق و دستمزد داشته باشد، اما با تعریف استانداردهای مشترک، ارتباط دادهها و کنترلهای مناسب، سیستم مالی هماهنگی ایجاد کند.
برعکس، ممکن است شرکتی از یک نرمافزار جامع استفاده کند، اما به دلیل تعریف نادرست فرایندها، اطلاعات ناقص، دسترسیهای نامناسب یا ضعف کنترل داخلی، همچنان با مشکلات جدی مواجه باشد.
یکپارچگی را میتوان در چهار بُعد بررسی کرد.
اطلاعات مورد استفاده واحدهای مختلف باید سازگار، قابل ردیابی و تا حد امکان بدون ثبتهای تکراری باشد.
برای مثال، مبلغ فاکتور فروش، اطلاعات حساب مشتری و مبلغ ثبتشده در حسابهای دریافتنی باید قابلیت تطبیق داشته باشند.
فرایندهای عملیاتی باید بهگونهای طراحی شوند که اطلاعات و مدارک موردنیاز در زمان مناسب به مرحله بعد منتقل شوند.
برای مثال، ثبت فاکتور خرید باید با سفارش خرید، دریافت کالا و تأییدهای لازم ارتباط داشته باشد.
کنترلهای مالی نباید فقط در انتهای فرایند و هنگام تهیه گزارش انجام شوند. کنترل مناسب باید در مراحل مختلف شکلگیری معامله وجود داشته باشد.
برای مثال، کنترل سقف اعتبار مشتری پیش از فروش میتواند از ایجاد بخشی از مطالبات پرریسک جلوگیری کند.
تصمیمهای هر واحد باید با اهداف مالی کل شرکت هماهنگ باشند.
برای مثال، واحد خرید نباید فقط به دنبال بیشترین تخفیف باشد؛ بلکه باید هزینه حمل، هزینه نگهداری، زمان تحویل، شرایط پرداخت و اثر خرید بر نقدینگی را نیز در نظر بگیرد.
برای درک بهتر اهمیت نگاه یکپارچه، باید مسیر شکلگیری اطلاعات مالی را از عملیات روزمره شرکت بررسی کنیم.
فروش ممکن است بهصورت نقدی یا اعتباری انجام شود. فروش اعتباری میتواند درآمد ایجاد کند، اما دریافت وجه آن به آینده موکول میشود.
اگر واحد فروش برای افزایش حجم فروش، بدون توجه به توان پرداخت مشتریان، اعتبار بیشتری اعطا کند، حسابهای دریافتنی رشد میکنند. اگر همزمان شرکت باید هزینههای تولید، حقوق کارکنان و بدهیهای سررسیدشده را پرداخت کند، کمبود نقدینگی محتملتر خواهد شد.
در چنین شرایطی، ارزیابی عملکرد فروش فقط با مبلغ فروش کافی نیست. شاخصهایی مانند کیفیت مطالبات، مدت وصول و سودآوری فروش نیز باید بررسی شوند.
خرید مواد اولیه برای استمرار تولید ضروری است؛ اما خرید بیش از نیاز میتواند سرمایه در گردش شرکت را درگیر کند.
فرض کنید شرکت مواد اولیهای برای شش ماه خریداری میکند تا از تخفیف حجمی استفاده کند. این تصمیم ممکن است قیمت خرید هر واحد را کاهش دهد، اما هزینه نگهداری، ریسک افت کیفیت، احتمال تغییر تقاضا و فشار بر منابع نقدی نیز باید محاسبه شوند.
بنابراین، تصمیم خرید باید با برنامه تولید، پیشبینی فروش، ظرفیت انبار و توان نقدینگی هماهنگ باشد.
تصمیمهای تولیدی مستقیماً بر مصرف مواد، هزینه نیروی کار، سربار تولید و موجودی کالای ساختهشده اثر میگذارند.
افزایش تولید همیشه به معنای افزایش سود نیست. اگر محصول تولیدشده فروش نرود، بخشی از منابع شرکت در موجودی باقی میماند. همچنین، ضایعات بالا یا توقفهای مکرر تولید میتوانند هزینهها را افزایش دهند.
از این رو، گزارش مالی باید در ارتباط با اطلاعات مقدار تولید، مصرف مواد، ضایعات، ساعات کار و ظرفیت عملیاتی تحلیل شود.
واحد حسابداری معمولاً در پایان زنجیره اطلاعات قرار دارد، اما کیفیت گزارشهای آن به کیفیت دادههایی وابسته است که از سایر واحدها دریافت میکند.
اگر رسید انبار بهموقع ثبت نشود، تأیید خدمات ناقص باشد یا اطلاعات فاکتور با سفارش خرید مطابقت نداشته باشد، حسابداری برای ثبت صحیح و بهموقع رویدادها با مشکل روبهرو میشود.
بنابراین، صحت صورتهای مالی فقط مسئولیت حسابدار نیست؛ بلکه به طراحی فرایندها، مستندسازی و کنترلهای واحدهای عملیاتی نیز وابسته است.
نگاه جزیرهای زمانی شکل میگیرد که هر واحد فقط بر اهداف داخلی خود تمرکز کند و پیامد تصمیمهایش برای کل سازمان را نادیده بگیرد.
این رویکرد میتواند مشکلات مختلفی ایجاد کند.
اگر واحد فروش فقط بر افزایش مبلغ فروش ارزیابی شود، ممکن است تخفیفهای سنگین بدهد یا به مشتریان پرریسک اعتبار بیشتری اعطا کند.
نتیجه میتواند افزایش درآمد همراه با کاهش حاشیه سود یا افزایش مطالبات وصولنشده باشد.
خرید حجم زیاد برای دریافت تخفیف ممکن است هزینه خرید هر واحد را کاهش دهد، اما هزینه نگهداری، سرمایه درگیر در انبار و ریسک منسوخشدن کالا را افزایش دهد.
در این حالت، تصمیمی که از دید واحد خرید موفق به نظر میرسد، ممکن است از نظر مالی برای شرکت بهینه نباشد.
اگر واحدها از فایلها، تعاریف و دورههای متفاوت استفاده کنند، ممکن است گزارش فروش با گزارش حسابداری یا گزارش انبار با اطلاعات بهای تمامشده تطبیق نداشته باشد.
در چنین وضعیتی، جلسات مدیریتی بهجای تحلیل مسئله به بررسی اختلاف اعداد اختصاص پیدا میکنند.
وقتی کنترلها فقط در پایان ماه یا هنگام بستن حسابها انجام شوند، مشکلاتی مانند رشد غیرعادی مطالبات، انحراف مصرف مواد یا تأخیر در ثبت اسناد ممکن است دیرتر شناسایی شوند.
هرچه فاصله میان وقوع مشکل و شناسایی آن بیشتر باشد، اصلاح آن نیز میتواند دشوارتر و پرهزینهتر شود.
در سیستمهای جزیرهای، ممکن است هر واحد تصور کند مسئولیت خود را انجام داده است، اما هیچکس مسئولیت پیگیری یک مسئله بینواحدی را بر عهده نگیرد.
برای مثال، اختلاف میان فاکتور خرید و رسید انبار ممکن است میان خرید، انبار و حسابداری باقی بماند، بدون اینکه سازوکار مشخصی برای حل اختلاف وجود داشته باشد.
فرض کنید یک شرکت تولیدی در ابتدای سال وضعیت نقدینگی مناسبی داشته است. در ادامه، فروش شرکت افزایش مییابد و صورت سود و زیان نیز رشد درآمد و سود را نشان میدهد. با این حال، در پایان دوره، شرکت برای پرداخت بدهیهای جاری با مشکل روبهرو میشود.
اگر فقط صورت سود و زیان بررسی شود، ممکن است وضعیت شرکت مطلوب به نظر برسد. اما نگاه یکپارچه، روابط دیگری را آشکار میکند.
ابتدا مشخص میشود بخش زیادی از افزایش فروش بهصورت اعتباری انجام شده است. بنابراین، درآمد شناسایی شده، اما وجه نقد متناظر هنوز دریافت نشده است.
برای پاسخگویی به سفارشهای بیشتر، شرکت مواد اولیه بیشتری خریداری کرده است. بخشی از مواد هنوز مصرف نشده و بخشی از محصولات ساختهشده نیز در انبار باقی ماندهاند.
در نتیجه، بخشی از منابع مالی در مطالبات و موجودی کالا درگیر شده است.
تأمینکنندگان برای خریدهای جدید مهلت پرداخت محدودی در اختیار شرکت گذاشتهاند. اکنون زمان پرداخت بدهیها زودتر از زمان وصول بخشی از مطالبات فرا رسیده است.
با وجود سود حسابداری، جریان نقدی عملیاتی ممکن است تحت فشار قرار گرفته باشد؛ زیرا رشد مطالبات و موجودی کالا منابع نقدی را مصرف کردهاند.
راهکار مناسب ممکن است ترکیبی از اقدامات زیر باشد:
بررسی اعتبار مشتریان و شرایط فروش نسیه؛
پیگیری مطالبات سررسیدشده؛
تنظیم برنامه خرید متناسب با نیاز واقعی تولید؛
کاهش موجودیهای کمگردش؛
مذاکره درباره شرایط پرداخت به تأمینکنندگان؛
تهیه پیشبینی منظم جریان وجوه نقد.
این مثال نشان میدهد که کمبود نقدینگی الزاماً با افزایش فروش یا کاهش هزینههای عمومی حل نمیشود. ابتدا باید روابط میان فروش، خرید، موجودی، مطالبات و بدهیها را شناخت.
سرمایه در گردش یکی از موضوعاتی است که اهمیت ارتباط میان واحدهای شرکت را بهخوبی نشان میدهد.
در تعریف ساده، سرمایه در گردش خالص از تفاوت داراییهای جاری و بدهیهای جاری به دست میآید. اما مدیریت عملی آن فقط به محاسبه این تفاوت محدود نیست.
مطالبات، موجودی کالا، وجه نقد و بدهیهای تجاری در ارتباط با یکدیگر بر نیاز شرکت به تأمین مالی اثر میگذارند.
برای مثال، اگر شرکت بتواند بدون آسیب به فروش و روابط تجاری، مطالبات را سریعتر وصول کند یا موجودی غیرضروری را کاهش دهد، ممکن است بخشی از منابع نقدی آزاد شود.
از طرف دیگر، کاهش بیش از حد موجودی مواد اولیه میتواند موجب توقف تولید شود و فروش آینده را تحت تأثیر قرار دهد. همچنین، پرداخت دیرهنگام بدهیها ممکن است به رابطه با تأمینکنندگان آسیب بزند.
بنابراین، هدف مدیریت سرمایه در گردش صرفاً کاهش داراییهای جاری یا بهتعویقانداختن پرداختها نیست؛ بلکه ایجاد تعادل میان نقدینگی، استمرار عملیات، ریسک و سودآوری است.
کنترل داخلی زمانی مؤثرتر خواهد بود که در سراسر فرایندهای سازمان طراحی شود، نه اینکه صرفاً به بررسی اسناد در پایان کار محدود بماند.
برای مثال، در فرایند خرید و پرداخت، میتوان کنترلها را به شکل زیر طراحی کرد:
درخواست خرید توسط مسئول مجاز تأیید شود.
سفارش خرید با نیاز واقعی و بودجه مرتبط باشد.
دریافت کالا توسط انبار مستند شود.
فاکتور تأمینکننده با سفارش و رسید کالا تطبیق داده شود.
پرداخت براساس مدارک تأییدشده و سطح اختیارات انجام شود.
ثبت حسابداری و گردش وجه نقد قابلیت ردیابی داشته باشند.
این کنترلها به یکدیگر وابستهاند. اگر رسید انبار ناقص باشد، تطبیق فاکتور دشوار میشود. اگر سطح دسترسی پرداخت مشخص نباشد، احتمال پرداخت غیرمجاز افزایش مییابد.
در نگاه یکپارچه، برای هر فرایند باید مشخص باشد چه کسی مسئول است، چه اطلاعاتی تولید میشود، چه کنترلی انجام میگیرد و خروجی به کدام مرحله منتقل میشود.
این رویکرد بهویژه در شرکتهای کوچک و متوسط مفید است؛ زیرا میتوان با چند کنترل ساده و مستند، بدون ایجاد ساختار اداری پیچیده، هماهنگی و قابلیت پیگیری را افزایش داد.
خیر. نرمافزار یکی از ابزارهای یکپارچگی است، اما پیش از انتخاب فناوری باید فرایندها و نیازهای اطلاعاتی شرکت مشخص شوند.
یکپارچگی میتواند در سطوح مختلف ایجاد شود.
در نخستین مرحله، مشخص کنید اطلاعات هر فعالیت از کجا آغاز میشود، چه کسی آن را ثبت یا تأیید میکند و چگونه به واحد بعدی انتقال مییابد.
برای مثال، زمان ثبت رسید انبار و مسئول تأیید فاکتور خرید باید روشن باشد.
تعریف واحد برای کد کالا، مشتری، تأمینکننده، مرکز هزینه و دوره گزارشگری، احتمال اختلاف و تکرار دادهها را کاهش میدهد.
اگر هر واحد نام یا کد متفاوتی برای یک قلم استفاده کند، تجمیع اطلاعات دشوارتر میشود.
ممکن است شرکت در ابتدا از نرمافزار حسابداری، فایل اکسل و سامانه فروش استفاده کند. در این شرایط، میتوان با تعریف قالبهای مشترک، کنترلهای تطبیق و روش انتقال داده، هماهنگی را بهبود داد.
البته فایلهای دستی باید از نظر دسترسی، نسخهبندی، پشتیبانگیری و خطاهای ورود اطلاعات کنترل شوند.
با رشد شرکت و افزایش حجم تراکنشها، ممکن است اتصال نرمافزارها یا استفاده از سامانه جامع برنامهریزی منابع سازمانی (ERP) توجیه اقتصادی پیدا کند.
تصمیم درباره خرید یا توسعه نرمافزار باید براساس هزینه، پیچیدگی عملیات، نیازهای کنترلی، قابلیت گزارشگیری و ظرفیت سازمان گرفته شود.
یکپارچگی واقعی از تعریف درست فرایندها و اطلاعات آغاز میشود؛ نرمافزار باید این ساختار را پشتیبانی کند، نه اینکه جایگزین طراحی آن شود.
مدیر مالی برای ایجاد هماهنگی میان واحدها میتواند از چند اقدام عملی شروع کند.
مسیر شکلگیری چند رویداد مهم، مانند فروش تا وصول وجه یا خرید تا پرداخت، ترسیم شود. در هر مرحله مشخص شود اطلاعات از کجا تولید میشود، چه کسی آن را کنترل میکند و چه زمانی به حسابداری میرسد.
شاخصها نباید فقط عملکرد یک واحد را نشان دهند. برای مثال، ارزیابی فروش میتواند علاوه بر مبلغ فروش، کیفیت وصول و حاشیه سود را نیز در نظر بگیرد.
به همین ترتیب، ارزیابی خرید میتواند قیمت، کیفیت، زمان تحویل، شرایط پرداخت و هزینه نگهداری موجودی را در بر بگیرد.
بررسی ماهانه فروش، مطالبات، موجودی، بدهیها و جریان نقدی با حضور مسئولان مرتبط میتواند مشکلات بینواحدی را زودتر آشکار کند.
هدف جلسه نباید صرفاً ارائه گزارش باشد؛ بلکه باید به تصمیم، مسئول مشخص و مهلت اجرا منتهی شود.
برای هر داده مهم مشخص کنید چه واحدی مسئول ایجاد و اصلاح آن است. برای مثال، مسئولیت تأیید مقدار دریافت کالا با انبار است، در حالی که ثبت مالی آن در حسابداری انجام میشود.
این تفکیک از انتقال مسئولیتهای مبهم میان واحدها جلوگیری میکند.
پس از اجرای راهکار، شاخص مربوط را دوباره اندازهگیری کنید. اگر هدف کاهش تأخیر در وصول مطالبات است، باید روند واقعی وصول با وضعیت اولیه مقایسه شود.
به این ترتیب، سیستم مالی از مجموعهای از گزارشهای جداگانه به ابزاری برای مدیریت و بهبود مستمر تبدیل میشود.
برای بررسی وضعیت سیستم مالی، میتوان مجموعهای از شاخصها را متناسب با نوع فعالیت شرکت تعریف کرد.
| شاخص | چه چیزی را نشان میدهد؟ |
|---|---|
| مدت وصول مطالبات | سرعت تبدیل فروش اعتباری به وجه نقد |
| گردش موجودی کالا | میزان گردش موجودی در ارتباط با فعالیت شرکت |
| زمان بستن حسابها | سرعت آمادهشدن اطلاعات مالی دوره |
| تعداد مغایرتهای حلنشده | میزان مسائل تطبیقنیافته میان اطلاعات |
| درصد اسناد دارای مدارک کامل | کیفیت مستندسازی و قابلیت پیگیری |
| انحراف واقعی از بودجه | تفاوت عملکرد واقعی با برنامه مالی |
| دقت پیشبینی جریان نقدی | میزان نزدیکی پیشبینی به نتیجه واقعی |
| زمان رسیدگی به اختلافات بینواحدی | سرعت حل مشکلاتی که چند واحد را درگیر میکنند |
هیچیک از این شاخصها بهتنهایی میزان یکپارچگی را مشخص نمیکند. باید آنها را در کنار کیفیت دادهها، تعریف مسئولیتها، طراحی کنترلها و نیازهای واقعی کسبوکار بررسی کرد.
برای مثال، کوتاهشدن زمان بستن حسابها زمانی ارزشمند است که دقت و کاملبودن گزارشها حفظ شود.
برای شرکتی که میخواهد از نگاه جزیرهای فاصله بگیرد، میتوان یک برنامه ساده و مرحلهای تدوین کرد.
مرحله اول: ارزیابی وضعیت موجود
فرایندهای فروش، خرید، انبار، خزانهداری و حسابداری را بررسی کنید. اختلاف اطلاعات، تأخیرها، ثبتهای تکراری و نقاطی را که مسئولیت مشخصی ندارند، شناسایی کنید.
مرحله دوم: انتخاب یک مسئله اولویتدار
بهجای اصلاح همه فرایندها بهطور همزمان، یک مشکل مهم مانند مغایرت موجودی و حسابداری یا تأخیر در وصول مطالبات را انتخاب کنید.
مرحله سوم: ترسیم فرایند و اطلاعات موردنیاز
مشخص کنید چه واحدهایی درگیر هستند، اطلاعات از کجا تولید میشود و چه کنترلهایی برای انتقال صحیح آن لازم است.
مرحله چهارم: تعریف مسئولیت و کنترل
برای هر فعالیت مسئول مشخص کنید. همچنین تعیین کنید چه کسی اطلاعات را تأیید میکند، اختلافها چگونه رسیدگی میشوند و چه مدرکی باید نگهداری شود.
مرحله پنجم: سنجش نتیجه
پیش از اجرا، وضعیت اولیه را اندازهگیری کنید. پس از اجرای تغییرات، همان شاخصها را دوباره بررسی کنید تا مشخص شود اصلاح انجامشده چه اثری داشته است.
مرحله ششم: توسعه تدریجی
پس از تثبیت روش جدید، آن را به فرایندهای مرتبط گسترش دهید. در صورت نیاز، ابزارهای نرمافزاری را برای کاهش ورود دستی اطلاعات و افزایش قابلیت ردیابی به کار بگیرید.
این روش به شرکت اجازه میدهد یکپارچگی را با هزینه و پیچیدگی متناسب با اندازه خود توسعه دهد.
خیر. نرمافزار حسابداری ابزار ثبت و گزارش اطلاعات مالی است، اما سیستم مالی یکپارچه علاوه بر نرمافزار، فرایندها، مسئولیتها، کنترلها و ارتباط اطلاعات میان واحدهای مختلف را نیز در بر میگیرد.
بله. حتی در شرکتهای کوچک، فروش، خرید، انبار، خزانهداری و حسابداری بر یکدیگر اثر میگذارند. البته سطح مستندسازی و ابزارهای موردنیاز باید متناسب با اندازه و پیچیدگی شرکت باشد.
علت ممکن است ثبت دیرهنگام اسناد، ضعف ارتباط با واحدهای عملیاتی، دادههای تکراری، تعریف نامناسب کدها یا نبود کنترل کافی باشد. نرمافزار بهتنهایی نمیتواند همه مشکلات فرایندی را برطرف کند.
یکپارچگی به انتقال صحیح اطلاعات، مشخصبودن مسئولیتها و ایجاد کنترل در مراحل مختلف کمک میکند. این موضوع قابلیت پیگیری رویدادها را افزایش میدهد و شناسایی خطاها و اختلافها را آسانتر میسازد.
بهتر است از شناسایی جریان اطلاعات و یک مسئله مشخص شروع کنید؛ برای مثال، تطبیق فاکتور خرید با رسید انبار یا ارتباط فروش اعتباری با وصول مطالبات. سپس کنترلها و مسئولیتها را تعریف کرده و نتیجه را اندازهگیری کنید.
وضعیت مالی یک شرکت فقط نتیجه عملکرد واحد حسابداری یا مدیریت مالی نیست. فروش، خرید، تولید، انبار، خزانهداری و سایر فعالیتهای عملیاتی، هرکدام بخشی از زنجیرهای را تشکیل میدهند که بر نقدینگی، سودآوری، سرمایه در گردش و کیفیت گزارشگری اثر میگذارد.
نگاه جزیرهای ممکن است باعث شود هر واحد در انجام وظایف داخلی خود موفق به نظر برسد، اما کل شرکت با کمبود نقدینگی، افزایش هزینهها، موجودی غیرضروری یا گزارشهای ناسازگار مواجه شود.
برای جلوگیری از این وضعیت، باید جریان اطلاعات و ارتباط میان فرایندها را شناخت، مسئولیتها و کنترلها را مشخص کرد و تصمیمهای هر واحد را در ارتباط با اهداف کل شرکت سنجید.
این کار لزوماً به نرمافزار پیچیده یا ساختار اداری گسترده نیاز ندارد. در بسیاری از شرکتها، تعریف روشن فرایندها، استانداردسازی اطلاعات، تطبیق منظم گزارشها و برگزاری جلسات مشترک مبتنی بر داده میتواند نقطه شروع مناسبی باشد.
سیستم مالی زمانی به ابزار واقعی مدیریت تبدیل میشود که اطلاعات مالی فقط برای ثبت گذشته استفاده نشوند، بلکه ارتباط میان فعالیتها را آشکار کنند و به تصمیمگیری بهتر برای آینده کمک کنند.
مقاله ویدئویی
خواندن مقاله
یادگیری حسابداری فقط به ثبت اسناد و تهیه صورتهای مالی محدود نمیشود. یک حسابدار حرفهای باید بتواند اطلاعات مالی را تحلیل کند، ریشه مشکلات کسبوکار را بشناسد و برای بهبود عملکرد شرکت راهکار ارائه دهد. در این مقاله، مسیر تبدیلشدن از یک یادگیرنده حسابداری به فردی توانمند در حل مسائل مالی را با مثالهای کاربردی بررسی میکنیم.
خواندن مقاله
هوش مصنوعی چگونه میتواند کار حسابداران و مدیران مالی را متحول کند؟ در این مقاله با کاربردهای عملی هوش مصنوعی در حسابداری، تحلیل صورتهای مالی، اکسل، بودجهبندی، کنترل داخلی و امور مالیاتی آشنا میشوید و یاد میگیرید چگونه با استفاده از پرامپتهای کاربردی، بهرهوری خود را افزایش دهید و از خطاهای احتمالی جلوگیری کنید.
خواندن مقاله
گفتوگو درباره این یادداشت